Domain design-fuer-daheim.de kaufen?
Wir ziehen mit dem Projekt
design-fuer-daheim.de um.
Sind Sie am Kauf der Domain
design-fuer-daheim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain design-fuer-daheim.de kaufen?
Was sind die verschiedenen Verwendungsmöglichkeiten für Polsterhocker in Bezug auf Wohnkultur, Möbel-Design und Raumgestaltung?
Polsterhocker können als zusätzliche Sitzgelegenheit in Wohnzimmern oder Schlafzimmern verwendet werden, um Gästen einen bequemen Platz zum Sitzen zu bieten. Sie können auch als Fußstütze oder Beistelltisch neben einem Sofa oder Sessel dienen, um Getränke oder Snacks abzulegen. Darüber hinaus können Polsterhocker als dekoratives Element verwendet werden, um Farbe, Muster und Textur in einen Raum zu bringen und das Gesamtdesign zu ergänzen. Durch die Auswahl von Polsterhockern in verschiedenen Größen, Formen und Stilen können sie auch dazu beitragen, den Raum zu strukturieren und eine harmonische Raumgestaltung zu schaffen. **
Was sind die verschiedenen Verwendungsmöglichkeiten von Polsterhockern in Bezug auf Wohnkultur, Möbel-Design und Raumgestaltung?
Polsterhocker können als zusätzliche Sitzgelegenheit in Wohnzimmern oder Schlafzimmern verwendet werden, um Gästen einen bequemen Platz zum Sitzen zu bieten. Sie können auch als Fußstütze oder Beistelltisch neben einem Sofa oder Sessel dienen, um Getränke oder Bücher abzulegen. Darüber hinaus können Polsterhocker als dekoratives Element verwendet werden, um Farbe, Muster und Textur in einen Raum zu bringen und das Gesamtdesign zu ergänzen. Durch die Auswahl von Polsterhockern in verschiedenen Größen, Formen und Stilen können sie auch dazu beitragen, die Raumgestaltung zu optimieren und den verfügbaren Platz effizient zu nutzen. **

Ähnliche Suchbegriffe für Steuerlichen
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
Insolvenzrecht in der steuerlichen Beratungspraxis, Fachbücher von Thomas C. Fallak, Volker BüteröweDas Fachbuch "Insolvenzrecht in der steuerlichen Beratungspraxis" bietet eine umfassende und prägnante Übersicht über die wesentlichen Aspekte des Insolvenzrechts, die für Steuerberater von Bedeutung sind. Die Autoren, Thomas C. Fallak und Volker Büteröwe, erläutern die strengen Anforderungen an die Fortführungsprognose gemäss § 252 Abs. 1 Nr. 2 HGB und die Hinweispflichten nach § 102 StaRUG. Das Buch behandelt die Pflichten von Steuerberatern in der Nähe von Insolvenzen, die verschiedenen Insolvenzgründe sowie die damit verbundenen rechtlichen Risiken. Zudem werden die Grundzüge des Insolvenzverfahrens, des Insolvenzsteuerrechts und des Insolvenzstrafrechts behandelt. Zahlreiche Muster und Formulierungshilfen unterstützen die Leser dabei, in diesem komplexen Rechtsbereich sicher zu agieren. Die klare Struktur und die umfangreiche Rechtsprechung machen dieses Werk zu einem unverzichtbaren Ratgeber für alle, die in der steuerlichen Beratung tätig sind.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen, Fachbücher von Wolfgang Hirschberger, Heinz Stehle, Anselm StehleEinzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze, sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis - Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen - Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20-22 AktG oder § 290 HGB - Schaubilder zur Betriebsaufspaltung Zielgruppen: - Studierende - Steuerberaterinnen und Steuerberater - Steuerberaterschulen - Fachanwältinnen und Fachanwälte für Steuerrecht - Handelsschülerinnen und Handelsschüler - Berufsschülerinnen und Berufsschüler.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Salvatore:Wegzug aus steuerlichen Gründ, Fachbücher von Rainer Deininger, Barbara Salvatore, Michael Nordin, Roland Wild, Clemens Philipp SchindlerDas Buch gibt dem in Deutschland Steuerpflichtigen und dessen steuerlichen und rechtlichen Beratern einen Überblick darüber, wie zum einen der deutsche Fiskus auf einen Wegzug reagiert und zum anderen, welches steuerliche Umfeld in der Schweiz, in Österreich und in Italien herrscht. Mit Blick auf die gegenwärtige wirtschaftliche und steuerliche Lage in Deutschland wird das Thema in den kommenden Jahren stark an Bedeutung zunehmen. Systematisch ist das Buch in fünf Teile gegliedert. Zunächst werden die Konsequenzen aufgezeigt, die ein Wegzug aus Deutschland in einkommen-, erbschaft- und schenkungsteuerrechtlicher Hinsicht auslöst. Im zweiten, dritten und vierten Teil werden die steuerlichen Rahmenbedingungen gezeigt, auf die ein Emigrant aus Deutschland in der Schweiz, in Österreich und in Italien trifft. Insbesondere Italien hält zahlreiche Vergünstigungen und Privilegierungen bereit (über steuerliche Vorteile für Selbständige und Rentner bis zum Ein-Euro-Haus), die einen Umzug steuerlich attraktiv machen. In einem fünften Teil finden sich die im Verhältnis zur Schweiz, Österreich und Italien relevanten Abkommenstexte sowie die wichtigsten Verwaltungsanweisungen. Der Herausgeber: RA Dr. Rainer Deininger, LL.M., FA StR, Schondorf Die Autoren: RA Salvatore Barba, München; RAin Maja Mayrhuber, LL.M., Wien; RA Dr. Michael Nordin, LL.M., Dipl. Steuerexperte, Zürich; RA DDr. Clemens Philipp Schindler, LL.M., Wien; RA Roland Wild, Dipl. Steuerexperte, Zürich.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
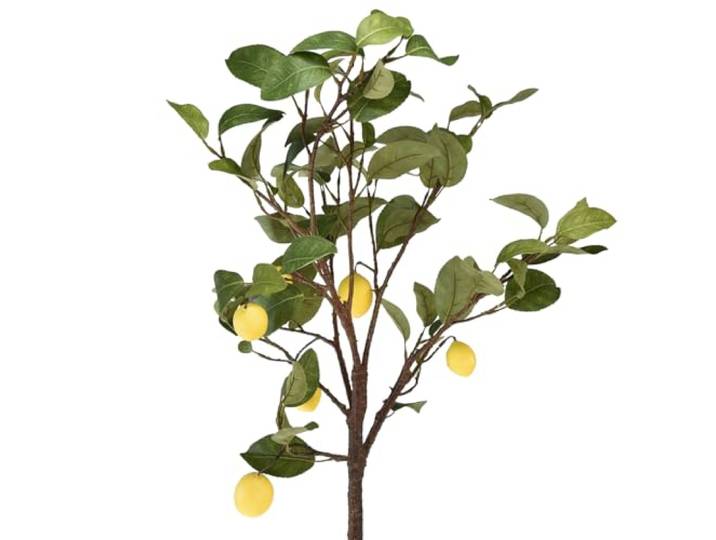
Viana Künstliche Zitronenpflanze im Topf für Dekoration und RaumgestaltungViana Künstliche Zitronenpflanze im Topf für Dekoration und Raumgestaltung. Bringen Sie Frische und Leichtigkeit in Ihre Wohn- oder Geschäftsräume mit diesem dekorativen künstlichen Zitronenbaum.\nMit seinen realistisch gestalteten Blättern und täuschend echten Zitronen schafft die Kunstpflanze ein harmonisches Ambiente.\nDer robuste schwarze Topf mit sicherem Stand lässt sich individuell in einem Übertopf aus Keramik oder mit Jutegewebe gestalten.\nPflegeleicht und langlebig: Ideal für ein dauerhaft schönes Erscheinungsbild in jedem Raum.\nPerfekt geeignet als Schaufensterdeko, Raumgestaltung oder frühlingshafte Dekoration.\nKombinierbar mit anderen künstlichen Pflanzen und dekorativen Objekten für einen modernen Urban Jungle Look. Farbe:Grün, Gelb, Braun, Schwarz87,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum will der Freund daheim wohnen bleiben?
Es gibt verschiedene Gründe, warum jemand entscheiden könnte, zu Hause zu bleiben. Möglicherweise fühlt sich der Freund in seinem Elternhaus sicher und geborgen und möchte diese vertraute Umgebung nicht verlassen. Es könnte auch finanzielle Gründe geben, wie zum Beispiel die Möglichkeit, Kosten für Miete und Lebensunterhalt zu sparen. Ein weiterer Grund könnte sein, dass der Freund eine enge Bindung zu seiner Familie hat und nicht bereit ist, diese zu verlassen. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Allerdings müssen im Rentenbezug Steuern auf die ausgezahlten Beträge entrichtet werden. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Die Auszahlungen aus der Betriebsrente sind im Ruhestand steuerpflichtig, jedoch oft mit einem niedrigeren Steuersatz als im Erwerbsleben. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat steuerliche Vorteile für Arbeitnehmer, da die Beiträge zur Betriebsrente steuerfrei sind und erst bei der Auszahlung versteuert werden. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch Steuern sparen. Zudem können Arbeitgeber die Betriebsrente als attraktives Zusatzangebot zur Mitarbeiterbindung nutzen. Die steuerlichen Auswirkungen hängen jedoch von der konkreten Ausgestaltung der Betriebsrente und den steuerlichen Vorschriften ab. **
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da die Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da die Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Arbeitgeber müssen jedoch darauf achten, dass die Betriebsrente steuerlich korrekt behandelt wird, um mögliche Nachzahlungen oder Strafen zu vermeiden. **
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente auf die individuelle Einkommenssteuer und wie unterscheiden sich die steuerlichen Regelungen in verschiedenen Ländern?
Die Einrichtung einer Betriebsrente kann in vielen Ländern zu steuerlichen Vorteilen führen, da die Beiträge in der Regel steuerlich absetzbar sind. In einigen Ländern können die Beiträge zur Betriebsrente sogar steuerfrei eingezahlt werden, was zu einer direkten Reduzierung des zu versteuernden Einkommens führt. Die steuerlichen Regelungen für Betriebsrenten können jedoch von Land zu Land stark variieren, daher ist es wichtig, sich über die spezifischen steuerlichen Auswirkungen in dem jeweiligen Land zu informieren. In einigen Ländern können auch die Auszahlungen aus der Betriebsrente steuerlich begünstigt sein, während in anderen Ländern die Auszahlungen vollständig der Einkommenssteuer unterliegen. **
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
Vermögensaufbau mit Immobilien unter Berücksichtigung von steuerlichen Gestaltungsmöglichkeiten, Fachbücher von Tom PoschmannMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Investition und Finanzierung, Note: 2,0, Fachhochschule Giessen-Friedberg; Standort Giessen, Sprache: Deutsch. Abstract: Die Masterthesis behandelt das Thema Vermögensaufbau mit Immobilien unter besonderer Berücksichtigung steuerlicher Gestaltungsmöglichkeiten. Es gliedert sich in mehrere Hauptbereiche: Einleitung: Die Herausforderungen des demografischen Wandels und der Rentenlücke werden erläutert, und die Bedeutung privater Vorsorge, insbesondere durch Immobilieninvestitionen, wird hervorgehoben. Die Immobilie als Kapitalanlage: Das Kapitel beschreibt, warum Immobilien eine attraktive Anlageform sind, welche Chancen und Risiken sie bieten und welche Faktoren bei der Bewertung von Immobilien entscheidend sind. Besteuerung der Immobilie: Es wird detailliert auf die steuerlichen Aspekte eingegangen, einschliesslich Ertragssteuern, weiterer Steuerarten wie Grund- und Grunderwerbsteuer, sowie Strategien zur Steueroptimierung, wie die Nutzung von vermögensverwaltenden Gesellschaften oder Denkmal-Immobilien. Vergleich mit dem Schweizer Steuersystem: Hier wird das deutsche mit dem differenzierten Schweizer System verglichen, um Unterschiede und potenzielle Vorteile für Investoren aufzuzeigen. Reformüberlegungen und Fazit: Das Fazit hebt die Bedeutung einer strategischen Planung und professionellen Beratung hervor, um die Vorteile von Immobilieninvestitionen bestmöglich zu nutzen. Das Dokument bietet eine fundierte Analyse für Investoren, die sich mit Immobilien als Kapitalanlage beschäftigen und steuerliche Vorteile maximieren möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzrecht in der steuerlichen Beratungspraxis, Fachbücher von Thomas C. Fallak, Volker BüteröweDas Fachbuch "Insolvenzrecht in der steuerlichen Beratungspraxis" bietet eine umfassende und prägnante Übersicht über die wesentlichen Aspekte des Insolvenzrechts, die für Steuerberater von Bedeutung sind. Die Autoren, Thomas C. Fallak und Volker Büteröwe, erläutern die strengen Anforderungen an die Fortführungsprognose gemäss § 252 Abs. 1 Nr. 2 HGB und die Hinweispflichten nach § 102 StaRUG. Das Buch behandelt die Pflichten von Steuerberatern in der Nähe von Insolvenzen, die verschiedenen Insolvenzgründe sowie die damit verbundenen rechtlichen Risiken. Zudem werden die Grundzüge des Insolvenzverfahrens, des Insolvenzsteuerrechts und des Insolvenzstrafrechts behandelt. Zahlreiche Muster und Formulierungshilfen unterstützen die Leser dabei, in diesem komplexen Rechtsbereich sicher zu agieren. Die klare Struktur und die umfangreiche Rechtsprechung machen dieses Werk zu einem unverzichtbaren Ratgeber für alle, die in der steuerlichen Beratung tätig sind.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen, Fachbücher von Wolfgang Hirschberger, Heinz Stehle, Anselm StehleEinzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze, sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis - Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen - Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20-22 AktG oder § 290 HGB - Schaubilder zur Betriebsaufspaltung Zielgruppen: - Studierende - Steuerberaterinnen und Steuerberater - Steuerberaterschulen - Fachanwältinnen und Fachanwälte für Steuerrecht - Handelsschülerinnen und Handelsschüler - Berufsschülerinnen und Berufsschüler.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Verwendungsmöglichkeiten für Polsterhocker in Bezug auf Wohnkultur, Möbel-Design und Raumgestaltung?
Polsterhocker können als zusätzliche Sitzgelegenheit in Wohnzimmern oder Schlafzimmern verwendet werden, um Gästen einen bequemen Platz zum Sitzen zu bieten. Sie können auch als Fußstütze oder Beistelltisch neben einem Sofa oder Sessel dienen, um Getränke oder Snacks abzulegen. Darüber hinaus können Polsterhocker als dekoratives Element verwendet werden, um Farbe, Muster und Textur in einen Raum zu bringen und das Gesamtdesign zu ergänzen. Durch die Auswahl von Polsterhockern in verschiedenen Größen, Formen und Stilen können sie auch dazu beitragen, den Raum zu strukturieren und eine harmonische Raumgestaltung zu schaffen. **
-
Was sind die verschiedenen Verwendungsmöglichkeiten von Polsterhockern in Bezug auf Wohnkultur, Möbel-Design und Raumgestaltung?
Polsterhocker können als zusätzliche Sitzgelegenheit in Wohnzimmern oder Schlafzimmern verwendet werden, um Gästen einen bequemen Platz zum Sitzen zu bieten. Sie können auch als Fußstütze oder Beistelltisch neben einem Sofa oder Sessel dienen, um Getränke oder Bücher abzulegen. Darüber hinaus können Polsterhocker als dekoratives Element verwendet werden, um Farbe, Muster und Textur in einen Raum zu bringen und das Gesamtdesign zu ergänzen. Durch die Auswahl von Polsterhockern in verschiedenen Größen, Formen und Stilen können sie auch dazu beitragen, die Raumgestaltung zu optimieren und den verfügbaren Platz effizient zu nutzen. **
-
Warum will der Freund daheim wohnen bleiben?
Es gibt verschiedene Gründe, warum jemand entscheiden könnte, zu Hause zu bleiben. Möglicherweise fühlt sich der Freund in seinem Elternhaus sicher und geborgen und möchte diese vertraute Umgebung nicht verlassen. Es könnte auch finanzielle Gründe geben, wie zum Beispiel die Möglichkeit, Kosten für Miete und Lebensunterhalt zu sparen. Ein weiterer Grund könnte sein, dass der Freund eine enge Bindung zu seiner Familie hat und nicht bereit ist, diese zu verlassen. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Allerdings müssen im Rentenbezug Steuern auf die ausgezahlten Beträge entrichtet werden. **
Ähnliche Suchbegriffe für Steuerlichen
-
Salvatore:Wegzug aus steuerlichen Gründ, Fachbücher von Rainer Deininger, Barbara Salvatore, Michael Nordin, Roland Wild, Clemens Philipp SchindlerDas Buch gibt dem in Deutschland Steuerpflichtigen und dessen steuerlichen und rechtlichen Beratern einen Überblick darüber, wie zum einen der deutsche Fiskus auf einen Wegzug reagiert und zum anderen, welches steuerliche Umfeld in der Schweiz, in Österreich und in Italien herrscht. Mit Blick auf die gegenwärtige wirtschaftliche und steuerliche Lage in Deutschland wird das Thema in den kommenden Jahren stark an Bedeutung zunehmen. Systematisch ist das Buch in fünf Teile gegliedert. Zunächst werden die Konsequenzen aufgezeigt, die ein Wegzug aus Deutschland in einkommen-, erbschaft- und schenkungsteuerrechtlicher Hinsicht auslöst. Im zweiten, dritten und vierten Teil werden die steuerlichen Rahmenbedingungen gezeigt, auf die ein Emigrant aus Deutschland in der Schweiz, in Österreich und in Italien trifft. Insbesondere Italien hält zahlreiche Vergünstigungen und Privilegierungen bereit (über steuerliche Vorteile für Selbständige und Rentner bis zum Ein-Euro-Haus), die einen Umzug steuerlich attraktiv machen. In einem fünften Teil finden sich die im Verhältnis zur Schweiz, Österreich und Italien relevanten Abkommenstexte sowie die wichtigsten Verwaltungsanweisungen. Der Herausgeber: RA Dr. Rainer Deininger, LL.M., FA StR, Schondorf Die Autoren: RA Salvatore Barba, München; RAin Maja Mayrhuber, LL.M., Wien; RA Dr. Michael Nordin, LL.M., Dipl. Steuerexperte, Zürich; RA DDr. Clemens Philipp Schindler, LL.M., Wien; RA Roland Wild, Dipl. Steuerexperte, Zürich.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viana Künstliche Zitronenpflanze im Topf für Dekoration und RaumgestaltungViana Künstliche Zitronenpflanze im Topf für Dekoration und Raumgestaltung. Bringen Sie Frische und Leichtigkeit in Ihre Wohn- oder Geschäftsräume mit diesem dekorativen künstlichen Zitronenbaum.\nMit seinen realistisch gestalteten Blättern und täuschend echten Zitronen schafft die Kunstpflanze ein harmonisches Ambiente.\nDer robuste schwarze Topf mit sicherem Stand lässt sich individuell in einem Übertopf aus Keramik oder mit Jutegewebe gestalten.\nPflegeleicht und langlebig: Ideal für ein dauerhaft schönes Erscheinungsbild in jedem Raum.\nPerfekt geeignet als Schaufensterdeko, Raumgestaltung oder frühlingshafte Dekoration.\nKombinierbar mit anderen künstlichen Pflanzen und dekorativen Objekten für einen modernen Urban Jungle Look. Farbe:Grün, Gelb, Braun, Schwarz87,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
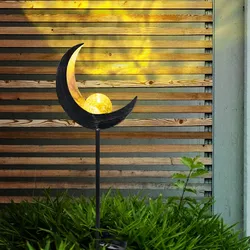
Design LED Solar Leuchte Außen Beleuchtung Dekoration Steck Lampe Mond DesignBeschreibung Hochwertige Solarleuchte für den Außenbereich. Diese Leuchte ist ein wahrer Blickfang. Egal ob im Garten, dem Balkon oder auf der Terrasse, diese Leuchte macht überall eine gute Figur und wertet Ihren gewählten Bereich am Abend stimmungsvoll auf, denn diese Solarleuchte lädt sich tagsüber auf und gibt ihr gespeichertes Licht bei Dunkelheit wieder ab und leuchtet in voller Pracht. Aufgrund der Schutzart IP44 ist die Leuchte gegen Spritzwasser geschützt und somit prädestiniert für den Außenbereich. Das LED Leuchtmittel ist bereits integriert. Details Leuchte • Leuchtentyp: Solarleuchte • Material: Glas, Metall • Farbe: klar, bronzefarben • Schutzart: IP44 • Länge x Breite x Höhe in cm: 18 x 6 x 90 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 0,02 Watt, 3 Volt Leuchtentyp: Solarleuchte Material: Glas, Metall Farbe: klar, bronzefarben Schutzart: IP44 Länge x Breite x Höhe in cm: 18 x 6 x 9014,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Die Auszahlungen aus der Betriebsrente sind im Ruhestand steuerpflichtig, jedoch oft mit einem niedrigeren Steuersatz als im Erwerbsleben. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat steuerliche Vorteile für Arbeitnehmer, da die Beiträge zur Betriebsrente steuerfrei sind und erst bei der Auszahlung versteuert werden. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch Steuern sparen. Zudem können Arbeitgeber die Betriebsrente als attraktives Zusatzangebot zur Mitarbeiterbindung nutzen. Die steuerlichen Auswirkungen hängen jedoch von der konkreten Ausgestaltung der Betriebsrente und den steuerlichen Vorschriften ab. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da die Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da die Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Arbeitgeber müssen jedoch darauf achten, dass die Betriebsrente steuerlich korrekt behandelt wird, um mögliche Nachzahlungen oder Strafen zu vermeiden. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente auf die individuelle Einkommenssteuer und wie unterscheiden sich die steuerlichen Regelungen in verschiedenen Ländern?
Die Einrichtung einer Betriebsrente kann in vielen Ländern zu steuerlichen Vorteilen führen, da die Beiträge in der Regel steuerlich absetzbar sind. In einigen Ländern können die Beiträge zur Betriebsrente sogar steuerfrei eingezahlt werden, was zu einer direkten Reduzierung des zu versteuernden Einkommens führt. Die steuerlichen Regelungen für Betriebsrenten können jedoch von Land zu Land stark variieren, daher ist es wichtig, sich über die spezifischen steuerlichen Auswirkungen in dem jeweiligen Land zu informieren. In einigen Ländern können auch die Auszahlungen aus der Betriebsrente steuerlich begünstigt sein, während in anderen Ländern die Auszahlungen vollständig der Einkommenssteuer unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.